Fortune Tiger (estimativa)
Jogando agora: 484
apostatudobetbr.com
Resposta direta: o processo histórico de saque Aposta Tudo é descrito como solicitação na carteira, escolha do método, preenchimento dos dados e...
Jogando agora: 484
Jogando agora: 583
Jogando agora: 473
Jogando agora: 367
Jogando agora: 506
Jogando agora: 271
Jogando agora: 435
Jogando agora: 211
Jogando agora: 102
Super Ace
5 Lions Megaways
Legacy of Egypt
Sweet Samurai
Dragon Hatch
Fortune Tiger
Gates of Olympus
Sweet Bonanza
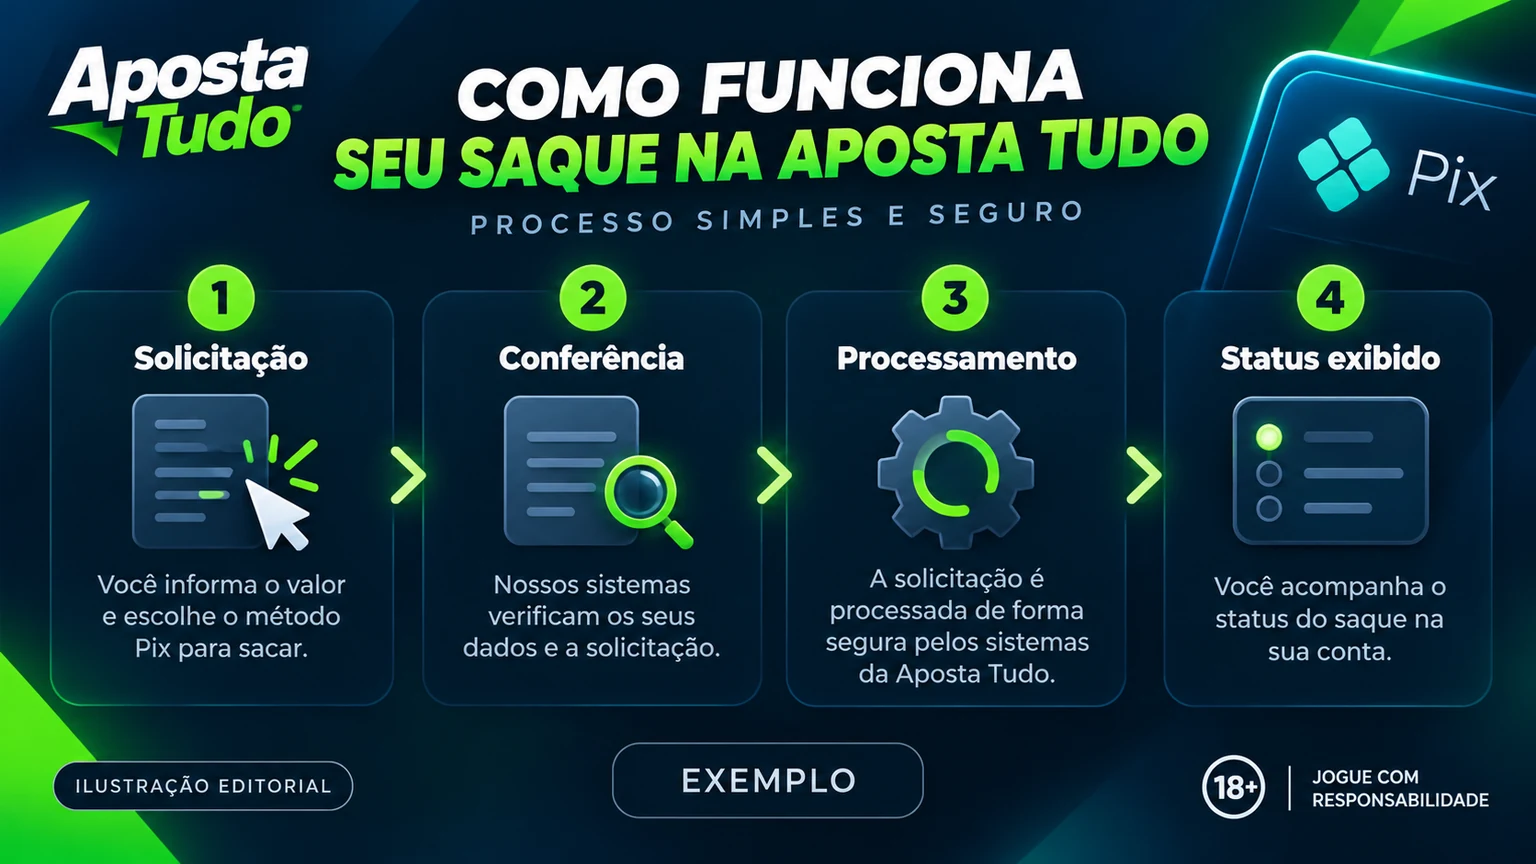
Resposta direta: o processo histórico de saque Aposta Tudo é descrito como solicitação na carteira, escolha do método, preenchimento dos dados e acompanhamento do status. Porém, frequência e limites divergem entre fontes; por isso, nenhum número antigo deve ser tratado como regra atual. A condição válida é a exibida na conta, com data, moeda, método e termos.
| Item | Versões encontradas | Tratamento editorial |
|---|---|---|
| Frequência | Três por dia versus ilimitado. | Conflito; conferir na conta atual. |
| Máximo diário | R$ 90 mil versus R$ 70 mil. | Histórico, não promessa. |
| Máximo por operação | R$ 75 mil, R$ 30 mil e R$ 50 mil. | Fontes incompatíveis. |
| Prazo | Alegações de rapidez sem protocolo comum. | Não garantido. |
Esses números são úteis para mostrar por que uma verificação atual é necessária. Não escolhemos o maior nem o mais recente sem documento primário consistente. Uma cifra pode variar por período, método, nível de conta ou regra promocional.
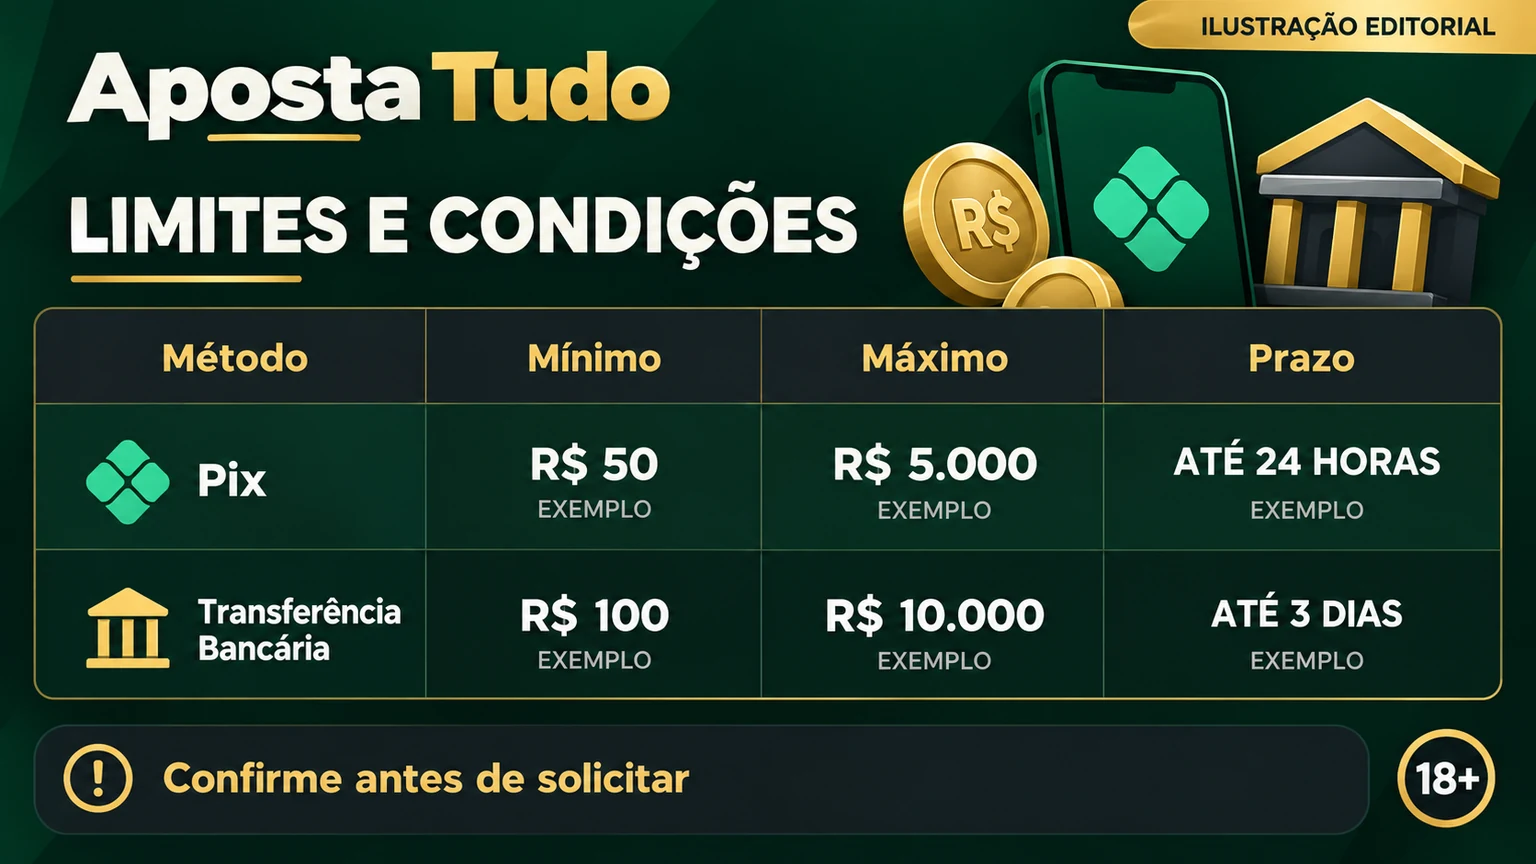
Não repetimos um pedido enquanto o primeiro está indefinido. Solicitações duplicadas podem criar cancelamentos ou linhas do tempo confusas. Nunca faça novo depósito apenas porque alguém afirmou que isso "libera" o saque.
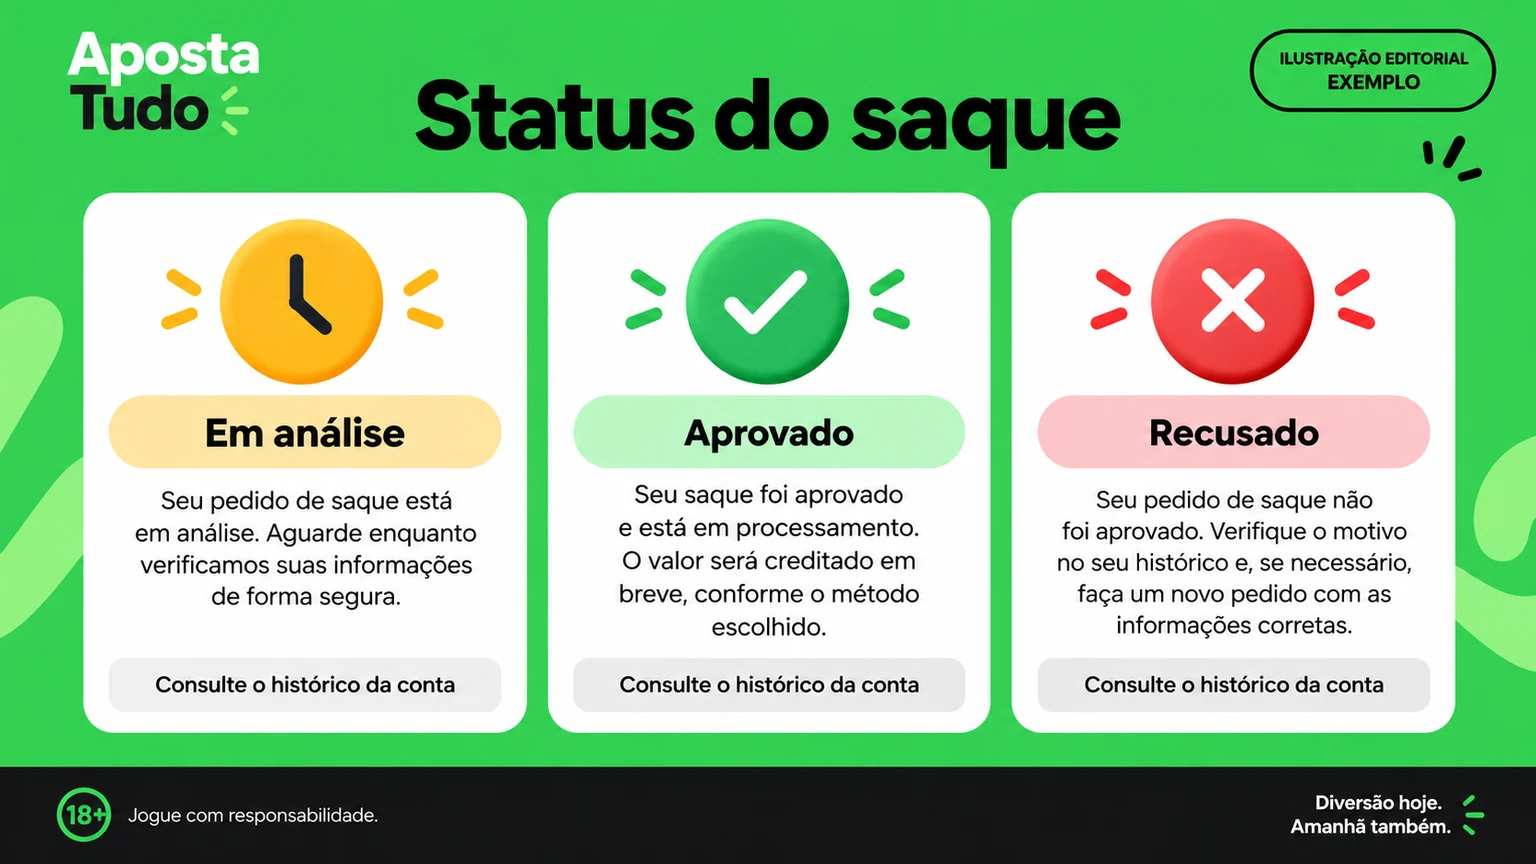
| Status | Significado provável | Ação |
|---|---|---|
| Pendente | Pedido recebido, ainda não processado. | Aguardar o prazo exibido e guardar prova. |
| Em análise | Revisão financeira ou de identidade. | Responder somente no canal validado. |
| Concluído | Plataforma marca envio. | Comparar identificador e extrato bancário. |
| Negado | Pedido recusado ou devolvido. | Exigir motivo, regra aplicada e próximo passo. |
Verificação pode envolver identidade, endereço ou origem de fundos, mas a solicitação precisa ocorrer dentro de um ambiente seguro e proporcional. Oculte informações desnecessárias em qualquer captura. Não envie documento integral, selfie ou extrato por perfil social não verificado.
Monte uma linha do tempo com domínio, valor, método, data, status, identificador, regra salva e protocolos. Consulte suporte e reclamações. Se a questão for "paga mesmo", leia a análise de confiança; ela avalia evidência, não substitui o seu caso.
Um bom guia de saque não promete velocidade. Ele ajuda a conferir a regra antes da ação e a provar o que ocorreu depois. Enquanto os limites publicados forem incompatíveis, a tela atual e o regulamento datado têm prioridade sobre artigos antigos. Volte à página principal e mantenha limites de perda em jogo responsável.
Como ler prazo de saque: Prazo pode significar tempo de análise, envio ou crédito final. A plataforma e o banco controlam etapas diferentes. Pergunte onde começa a contagem, se dias são úteis ou corridos e o que pausa o relógio. Um pedido de documento pode alterar a etapa sem significar pagamento concluído.
Saldo real e promocional: Antes de solicitar, identifique qual parte do saldo está disponível. Uma promoção pode impor rollover, validade, jogos elegíveis ou limite de conversão. Não aceite explicação apenas depois da recusa: a regra deveria estar acessível antes da ativação. Consulte a página de bônus.
Conciliação com o banco: Quando o status aparece concluído, compare valor líquido, data, identificador e conta de destino. Taxa ou conversão deve ser explicada. Se o banco não localiza o crédito, peça referência da transferência sem publicar dados bancários.
Esses sinais justificam pausa e preservação de provas. Não confronte enviando mais informações sensíveis. Use canal formal e, conforme o caso, instituição financeira e autoridades competentes.
Cancelamento e reenvio: Antes de cancelar, entenda se o saldo volta imediatamente e se a fila reinicia. Não cancele apenas por ansiedade. Se o pedido contém dado errado, registre a orientação recebida e corrija uma vez. Reenvios sucessivos podem mascarar o prazo original.
Taxa e valor líquido: Compare valor solicitado, taxa informada e valor recebido. Uma taxa deve estar prevista antes da confirmação. Conversão de moeda também precisa de taxa e cotação. Não aceite cobrança externa para "imposto" sem documento verificável.
Verificação adicional: Um pedido maior pode acionar revisão, mas critérios devem ser proporcionais. Confirme o upload no domínio correto, a finalidade e a política. Se documentos já foram aprovados, peça explicação para repetição.
Disputa bem documentada: Separe fato de interpretação. "Pedido 123 ficou pendente desde 10h" é verificável; "nunca pagam" exige conjunto maior. Essa precisão aumenta a chance de resposta concreta e permite análise por banco ou órgão.
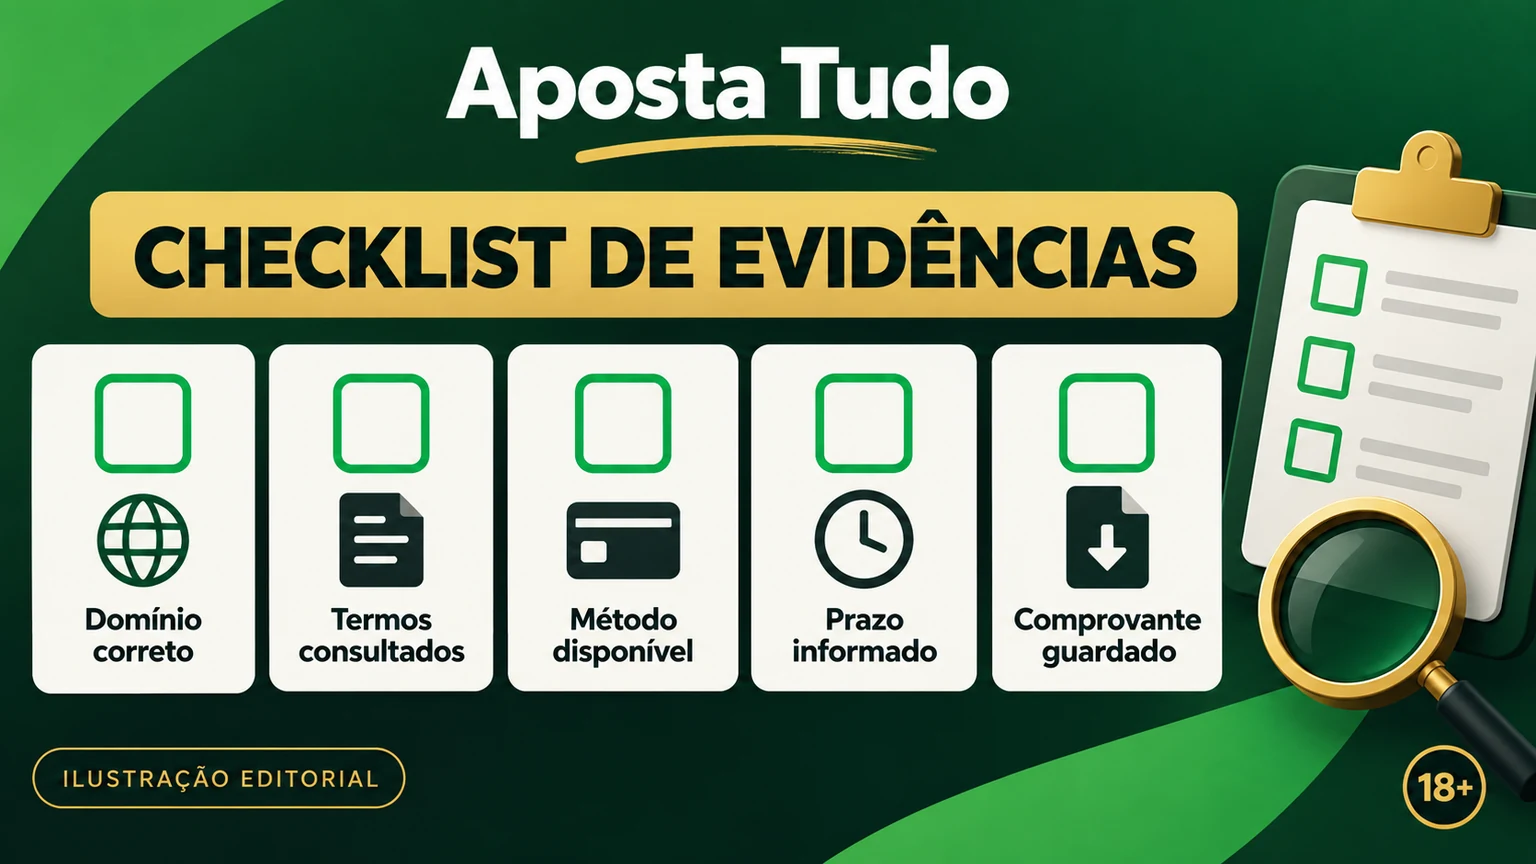
Checklist de encerramento: Após receber, compare valor e identificador, salve o comprovante e remova dados sensíveis de cópias desnecessárias. Se o pedido foi negado, não aceite motivo genérico: peça regra, data e opção de recurso.
O histórico bem guardado protege tanto o usuário quanto uma análise justa. Ele impede confundir atraso bancário, verificação, bônus e recusa operacional.
Resumo da recomendação: Leia antes, salve durante e confira depois. Essa sequência transforma uma promessa vaga em processo verificável. Limite antigo pode orientar pergunta, mas somente a regra atual da conta deve orientar o pedido.
Antes de encerrar, confira também se a conta bancária permanece correta e se não houve alteração de contato. Segurança e conciliação fazem parte do saque.
As páginas preservadas do help center, datadas de abril de 2024, não formam uma regra única. Uma fala em três saques por dia e, no mesmo contexto, em saques ilimitados dentro dos limites. Uma versão apresenta máximo diário de R$ 90.000 e máximo por operação de R$ 75.000; outra registra R$ 70.000 por dia e R$ 30.000 por operação. A Legalbet acrescenta outra cifra máxima. Nenhum desses números é promovido aqui como condição atual.
| Item histórico | Versões encontradas | Tratamento correto |
|---|---|---|
| Frequência | Três por dia / ilimitados. | Salvar a regra exibida na conta. |
| Mínimo | R$ 30 em páginas antigas. | Confirmar método e data antes do pedido. |
| Máximo diário | R$ 90.000 / R$ 70.000. | Não escolher uma versão sem documento atual. |
| Máximo por operação | R$ 75.000 / R$ 30.000 e outra cifra em review. | Comparar tela, termos e suporte. |
| Prazo | Pix instantâneo, com ressalva de banco. | Tratar como alegação histórica, não garantia. |
Como preservar a prova de um saque: Uma linha do tempo útil começa antes do clique: saldo real, saldo promocional, requisito aplicável, método, titularidade, limite e prazo exibidos. Depois do pedido, guarde identificador, valor, horário, status e qualquer alteração. No banco, registre apenas os dados necessários para conciliação. Oculte chave Pix completa, documento e saldo que não têm relação com o caso.
Se o status mudar de pendente para negado, peça o motivo específico e a regra correspondente. Se voltar para o saldo, confirme se houve cancelamento ou rejeição. Se constar concluído sem crédito, compare favorecido, destinatário, instituição e comprovante. Cada cenário pede uma prova diferente; repetir o pedido apaga essa clareza.
Prazo, velocidade e expectativa: Uma promessa de "instantâneo" não define quando começa a contagem, se existe revisão, quais bancos participam ou como fins de semana são tratados. Para avaliar prazo, use quatro marcos: solicitação, aprovação, envio e crédito. Uma experiência de terceiro pode mostrar que um pagamento aconteceu, mas não garante o mesmo resultado para outro método, valor ou conta.
Nossa redação não realizou saque. O que podemos testar editorialmente é a consistência da regra publicada e a qualidade da explicação. Enquanto as versões históricas discordarem, o leitor deve considerar como válida apenas a condição mostrada na própria sessão e salvar essa condição antes de confirmar.
Escalada proporcional ao problema: Primeiro, use o canal interno e peça protocolo. Depois, apresente linha do tempo e regra. Se a resposta for genérica, solicite revisão com o ponto exato ainda não resolvido. Uma reclamação pública deve omitir dados e identificar a entidade correta. Quando houver indício de transação bancária desconhecida, contate a instituição financeira sem esperar uma discussão editorial.
Não pague taxa separada para liberar um saldo sem base contratual verificável. Não instale acesso remoto e não entregue código temporário. Esses pedidos mudam o caso de atraso para risco de segurança e justificam interromper a conversa.
| Resultado | Prova mínima | Próximo passo |
|---|---|---|
| Creditado | Valor líquido e data no banco. | Arquivar regra e protocolo. |
| Cancelado | Motivo e retorno ao saldo. | Corrigir causa antes de novo pedido. |
| Negado | Regra citada e possibilidade de recurso. | Contestar com documento pertinente. |
| Concluído sem crédito | Comprovante e destino. | Conciliação entre operador e banco. |
Escrito por
Jornalista e criador de conteúdo de iGaming
Jornalista, redator e criador de conteúdo nas áreas de esportes, iGaming e entretenimento.
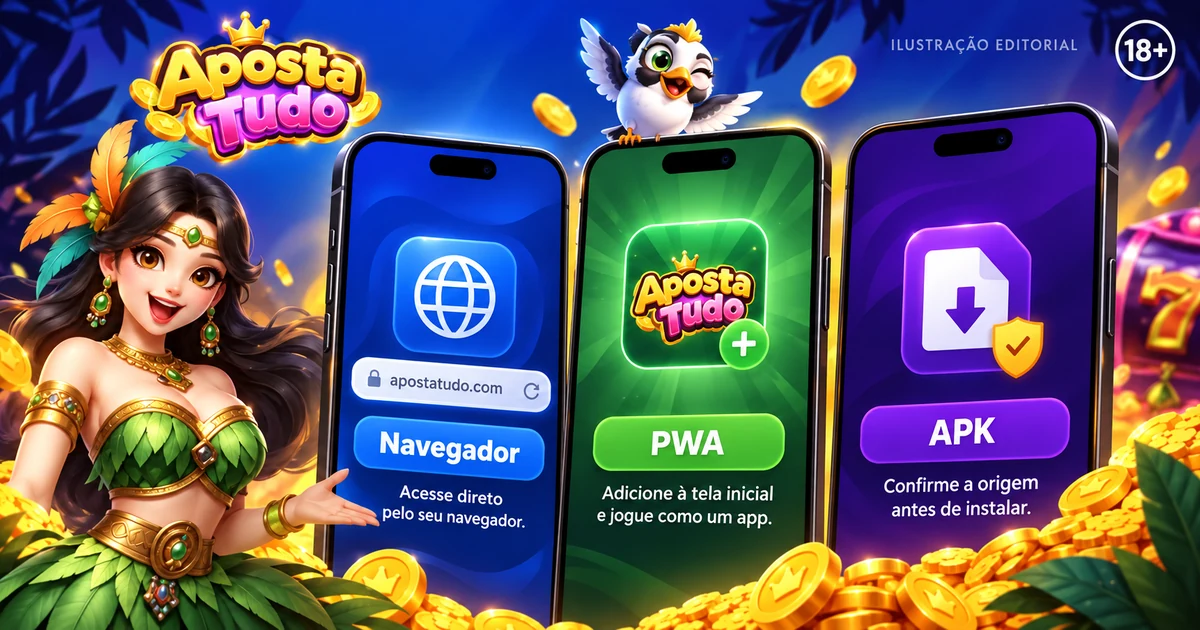 Aposta Tudo app: PWA, APK, iOS e verificação
Resposta direta: fontes históricas descrevem uso móvel da Aposta Tudo, mas não confirmamos qual formato está disponível hoje nem validamos pacote, publisher...
 Aposta Tudo login: entrar e recuperar acesso com segurança
Resposta direta: use apenas uma rota cuja identidade você confirmou; este site não publica espelho nem certifica um endereço de login. Antes de digitar senha,...
 Contato da Redação Aposta Tudo
Email editorial: admin@apostatudobetbr.com . Este canal recebe correções de conteúdo, documentos públicos, pedidos sobre privacidade e questões relativas a...
Carlos Eduardo Petruchio Jornalista e criador de conteúdo de iGaming Carlos Eduardo Petruchio é jornalista, redator, roteirista e criador de conteúdo...